ترازنامه شرکت چیست و چگونه تهیه می شود؟ راهنمای کامل صورت های مالی
پاسخ کوتاه
ترازنامه گزارشی است که وضعیت مالی یک شرکت را در یک زمان خاص نشان می دهد. این صورت مالی بر اساس معادله اصلی حسابداری یعنی دارایی برابر است با بدهی به علاوه سرمایه تنظیم می شود. هدف آن نمایش منابع اقتصادی شرکت و نحوه تامین مالی این منابع از طریق بدهی یا حقوق صاحبان سهام است.
ترازنامه شرکت چیست و چرا به عنوان صورت وضعیت مالی (Statement of Financial Position) شناخته می شود؟ این گزارش در واقع تصویری لحظه ای از دارایی ها، بدهی ها و حقوق صاحبان سهام یک واحد اقتصادی در یک تاریخ مشخص است. مدیران هوشمند برای درک توان بازپرداخت تعهدات و میزان نقدینگی خود همواره به این گزارش تکیه می کنند. تهیه دقیق این صورت مالی نیازمند تسلط بر اصول حسابداری (Accounting Principles) و ثبت صحیح رویدادهای مالی در دفاتر قانونی است. در بسیاری از موارد، اشتباه در طبقه بندی اقلام ترازنامه منجر به تحلیل های نادرست مدیریتی و حتی جرایم مالیاتی سنگین می شود. تیم های تخصصی با بررسی دقیق ترازنامه، نقاط قوت و ضعف ساختار مالی شرکت را شناسایی می کنند تا مسیر رشد هموارتر شود.
اجزای اصلی ترازنامه شامل چه مواردی است؟
شناخت این موضوع که ترازنامه شرکت چیست، نقطه شروع درک وضعیت مالی هر مجموعه تجاری محسوب می شود. این صورت مالی مانند یک تصویر لحظه ای، دارایی ها، بدهی ها و حقوق صاحبان سهام را در یک زمان مشخص نشان می دهد. کلیه فرایندهای حسابداری در نهایت به تنظیم دقیق این گزارش ختم می شوند تا تصویر روشنی از سلامت مالی شرکت ارائه دهند.
دارایی های جاری و غیرجاری
اموال و مطالبات شرکت که ارزش اقتصادی دارند، دارایی نامیده می شوند. دارایی های جاری (Current Assets) اقلامی هستند که انتظار می رود طی یک سال مالی به نقدینگی تبدیل شوند؛ مثل نقدینگی صندوق، حساب های دریافتنی و موجودی کالا. در مقابل، دارایی های غیرجاری (Non-current Assets) مانند زمین، ساختمان و تجهیزات، ماهیت بلندمدت دارند و برای ادامه عملیات ساختاری کسب و کار استفاده می شوند.
بدهی های کوتاه مدت و بلندمدت
تعهدات مالی مجموعه به اشخاص حقیقی یا حقوقی خارج از سازمان، بخش بدهی ها را تشکیل می دهد. بدهی های کوتاه مدت (Current Liabilities) مواردی نظیر بستانکاران، پرداختنی های جاری و تسهیلات بانکی زیر یک سال را شامل می شوند که باید سریع تر تسویه شوند. بدهی های بلندمدت (Long-term Liabilities) نیز شامل وام های بانکی چندساله و اوراق پرداختی هستند که سررسید آن ها بیش از یک سال شمسی است.
حقوق صاحبان سهام
مبلغ باقی مانده از دارایی ها پس از کسر تمام بدهی ها، حقوق صاحبان سهام (Equity) یا ارزش ویژه نام دارد. این بخش شامل سرمایه اولیه ثبت شده، سود یا زیان انباشته و اندوخته های قانونی شرکت است. سهم واقعی مالکان از کسب و کار در همین قسمت مشخص می شود و میزان ثبات ساختار مالی را به نمایش می گذارد.
بینش تخصصی
تفاوت تاریخ ترازنامه با دوره مالی
برخلاف صورت سود و زیان که عملکرد شرکت را در یک بازه زمانی (مثلا یک سال) نشان می دهد، ترازنامه دقیقا وضعیت را در یک لحظه خاص (مانند پایان روز ۲۹ اسفند) گزارش می کند. این یعنی ترازنامه یک عکس است، در حالی که سایر صورت های مالی شبیه به یک فیلم از فعالیت های شرکت هستند.
خطر نادیده گرفتن اقلام تعهدی:
ثبت نکردن بدهی های معوق یا درآمدهای تحقق یافته در ترازنامه، تصویر کاذبی از سلامت مالی شرکت ایجاد می کند. این خطای محاسباتی می تواند منجر به تصمیم گیری های اشتباه در سرمایه گذاری و بروز مشکلات جدی در زمان حسابرسی شود.
معادله حسابداری در تهیه ترازنامه چه نقشی دارد؟
هر دارایی که در اختیار واحد تجاری قرار دارد، حتما از منبعی تامین شده است. این اصل ساده، پایه و اساس ساختار گزارش های مالی را شکل می دهد. وقتی می خواهیم بدانیم مفهوم ترازنامه شرکت چیست، در واقع به دنبال مشاهده توازن میان منابع و مصارف هستیم.
توازن در ستون های ترازنامه
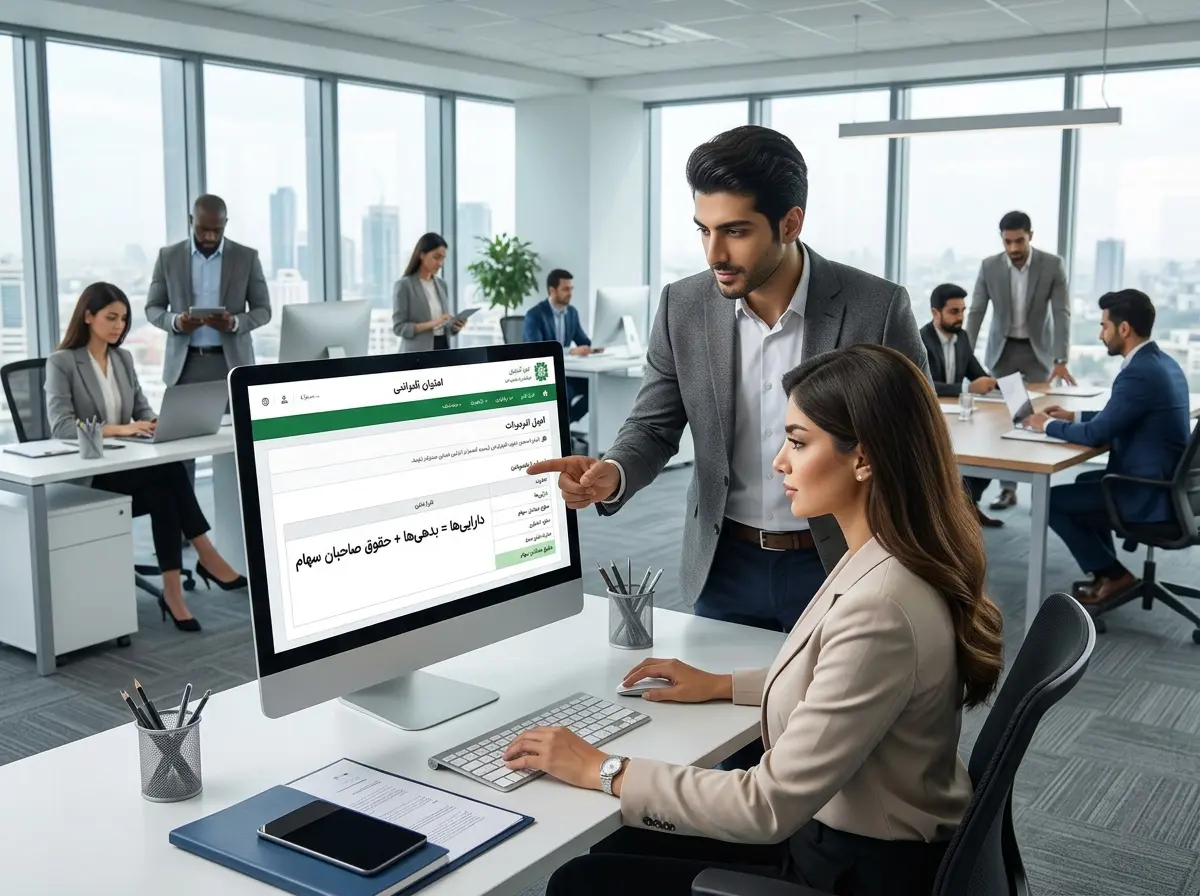
ستون های ترازنامه مثل کفه های یک ترازو عمل می کنند. دارایی ها همواره باید برابر با مجموع بدهی ها و حقوق مالکانه (Equity) باشند. این رابطه ریاضی نشان می دهد شرکت چگونه فعالیت های خود را توسعه داده است. آیا رشد مجموعه از طریق دریافت وام های سنگین بوده یا با تکیه بر سرمایه گذاری شرکا و سود انباشته صورت گرفته؟ پاسخ به سوال ترازنامه شرکت چیست دقیقا در همین نقطه نهفته است؛ یعنی شفاف سازی کامل منشا دارایی ها برای صاحبان منافع.
یک سمت این معادله، ثروت شرکت را نشان می دهد و سمت دیگر، تعهدات شرکت به طلبکاران و سهامداران را لیست می کند. اگر این دو کفه با هم برابر نباشند، یک خطای جدی در ثبت یا طبقه بندی اطلاعات رخ داده است.
اهمیت ثبت دوطرفه
سیستم ثبت دوطرفه (Double-entry system) تضمین می کند که هیچ پولی بدون ردیابی در حساب ها جابجا نشود. در این روش، هر رویداد مالی حداقل دو حساب را تحت تاثیر قرار می دهد. برای مثال، اگر شرکت تجهیزاتی بخرد، یا از موجودی نقد آن کاسته می شود یا بر میزان بدهی های تجاری افزوده خواهد شد.
دقت بالا در تنظیم دفاتر قانونی باعث می شود که این چرخه توازن همواره برقرار بماند و در پایان دوره مالی، گزارش ها بدون نقص استخراج شوند. اشتباه در یک ثبت ساده یا جابجایی اعداد می تواند کل ترازنامه را از اعتبار ساقط کند. حسابداران با تجربه در رایان محاسب همیشه بر این توازن نظارت می کنند تا شفافیت مالی در تمام سطوح حفظ شود. آیا تا به حال با مغایرت های حسابداری در پایان سال مالی روبرو شده اید؟ این مشکل معمولا از عدم درک صحیح همین معادله ساده نشات می گیرد.
مراحل گام به گام تهیه ترازنامه استاندارد
تبدیل داده های مالی پراکنده به یک صورت مالی دقیق نیازمند رعایت ترتیب مشخصی است. کارشناسان ما در یک شرکت حسابداری با الگوی دقیق، روند تهیه و تحلیل اینکه ترازنامه شرکت چیست را به یک مسیر شفاف تبدیل می کنند تا گزارش های خروجی کاملا قابل اتکا باشند.
استخراج مانده حساب ها از دفتر کل
گام نخست، گردآوری مانده نهایی تمام حساب های دارایی، بدهی و سرمایه از دفتر کل (General Ledger) است. حسابداران برای اطمینان از توازن بدهکار و بستانکار، تراز آزمایشی (Trial Balance) اولیه را تنظیم می کنند. هرگونه عدم مغایرت در این مرحله باید سریعا پیگیری و اصلاح شود.
اصلاحات پایان دوره مالی
در انتهای دوره گزارشگری، ثبت های اصلاحی (Adjusting Entries) برای واقعی سازی ارقام صورت می پذیرد. محاسبه استهلاک اموال، ثبت پیش پرداخت ها، پیش دریافت ها و شناسایی هزینه های معوق در این گام انجام می شود. بدون این تعدیلات، دارایی ها یا بدهی ها کمتر یا بیشتر از ارزش واقعی ثبت می گردند.
بستن حساب های موقت
حساب های درآمد و هزینه که به عنوان حساب های موقت (Temporary Accounts) شناخته می شوند، در پایان دوره صفر می گردند. مانده این حساب ها پس از انتقال به حساب خلاصه سود و زیان، به سود یا زیان انباشته در بخش حقوق صاحبان سهام اضافه می شود. در نهایت با باقی ماندن حساب های دائمی، فرم نهایی ترازنامه استخراج می گردد.
تفاوت ترازنامه با سایر صورت های مالی
شناخت دقیق اینکه ترازنامه شرکت چیست به تنهایی کافی نیست و باید مرز آن با سایر گزارش ها مشخص شود. این صورت مالی وضعیت ثبات و مالکیت را نمایش می دهد در حالی که سایر گزارش ها بر مبنای حرکت و تغییرات مالی تنظیم می شوند. ترازنامه مانند یک عکس است که در یک ثانیه خاص از تمام دارایی ها و بدهی ها گرفته می شود.
تفاوت با صورت سود و زیان
تفاوت اصلی این دو در بازه زمانی گزارش گری است. صورت سود و زیان (Income Statement) به شما می گوید که در طول یک دوره مالی چقدر درآمد کسب کرده اید و هزینه ها چه میزان بوده است. ترازنامه شرکت چیست؟ این گزارش برخلاف صورت سود و زیان، تجمعی است و مانده حساب ها را از ابتدای تاسیس تا لحظه تهیه گزارش نشان می دهد. حساب های سود و زیانی در پایان سال بسته می شوند اما مانده حساب های ترازنامه ای به دوره بعد منتقل می شود. در واقع سود و زیان مسیر رسیدن به یک نقطه را توضیح می دهد ولی ترازنامه موقعیت فعلی در آن نقطه را گزارش می کند.
تفاوت با صورت جریان وجوه نقد
بسیاری از مدیران تصور می کنند سود ثبت شده در گزارش های مالی همان پول نقد موجود در بانک است. صورت جریان وجوه نقد (Cash Flow Statement) دقیقا بر جابجایی واقعی پول تمرکز دارد و اقلام غیرنقدی مثل استهلاک (Depreciation) را حذف می کند. ترازنامه نمایی از حقوق صاحبان سهام و تعهدات است اما نقدینگی واقعی را باید در گزارش جریان نقد جستجو کرد. تحلیل گران با بررسی این دو در کنار هم متوجه تفاوت حسابداری مالی و مدیریت می شوند چرا که گزارش های مدیریتی بر تصمیم گیری های آنی و نقدینگی تاکید بیشتری دارند. ترازنامه تعادل بین منابع و مصارف را نشان می دهد در حالی که صورت جریان نقد، منبع تامین پول و نحوه خرج شدن آن را در سه بخش عملیاتی، سرمایه گذاری و تامین مالی مشخص می کند. این گزارش ها مکمل یکدیگر هستند و نقص های اطلاعاتی هم را پوشش می دهند.
اهمیت تحلیل ترازنامه برای مدیران و سرمایه گذاران
ترازنامه تنها یک گزارش مالی ساده برای ارائه به اداره دارایی نیست. مدیران با بررسی دقیق این سند متوجه می شوند که کسب و کارشان در چه وضعیتی قرار دارد و آیا ظرفیت ورود به بازارهای جدید را دارند یا خیر. وقتی می پرسیم ترازنامه شرکت چیست در واقع به دنبال ابزاری برای سنجش قدرت مانور واحد اقتصادی در مواجهه با فرصت ها هستیم.
ارزیابی نقدینگی و توانگری مالی
نقدینگی (Liquidity) اولین موردی است که سرمایه گذاران در ترازنامه جستجو می کنند. نسبت های مالی استخراج شده از این گزارش نشان می دهد که شرکت چقدر سریع می تواند دارایی های خود را به وجه نقد تبدیل کند. مدیریت نقدینگی در شرایط تورمی به مدیران کمک می کند تا دارایی های جاری را به گونه ای تنظیم کنند که در مواجهه با بدهی های کوتاه مدت دچار بحران نشوند.
ترازنامه تصویری شفاف از سرمایه در گردش (Working Capital) ارائه می دهد که برای بقای روزانه هر کسب و کاری حیاتی است. آیا موجودی کالا در انبار بیش از حد انباشته شده است؟ پاسخ به این سوال با تحلیل ردیف دارایی های جاری در ترازنامه روشن می شود.
شناسایی ریسک های ساختار سرمایه
ساختار سرمایه (Capital Structure) تعیین می کند که منابع مالی شرکت از چه مسیری تامین شده است. تحلیل گران با نگاه به ترازنامه ریسک های مالی را ارزیابی می کنند تا متوجه شوند سودآوری شرکت تا چه حد تحت تاثیر هزینه های بهره و بدهی های بانکی قرار دارد. بهره مندی از خدمات مالی حرفه ای برای تحلیل این ارقام باعث می شود تصمیم های کلان با ضریب خطای کمتری اتخاذ شود.
سرمایه گذاران هوشمند با مقایسه بدهی ها و حقوق مالکانه (Equity) می فهمند که پایداری مالی مجموعه در درازمدت چگونه خواهد بود. ترازنامه شرکت چیست؟ در حقیقت پاسخی به میزان ریسک پذیری و توانایی یک مجموعه برای بازپرداخت تعهدات بدون آسیب به عملیات جاری است. مدیران موفق همیشه ترازنامه را به عنوان قطب نمای حرکت خود در بازارهای پرنوسان قرار می دهند.
پرسش های متداول درباره ترازنامه شرکت
آیا ترازنامه همیشه باید تراز باشد؟
بله، به دلیل ماهیت دوطرفه حسابداری، مجموع دارایی ها همیشه باید با مجموع بدهی ها و حقوق صاحبان سهام برابر باشد. در غیر این صورت، خطایی در ثبت ها رخ داده است.
دارایی جاری با دارایی غیرجاری چه تفاوتی دارد؟
دارایی های جاری مواردی هستند که انتظار می رود طی یک سال به نقد تبدیل شوند، اما دارایی های غیرجاری برای استفاده طولانی مدت در کسب و کار خریداری شده اند.
چرا حقوق صاحبان سهام در سمت چپ ترازنامه می آید؟
چون سرمایه در واقع بدهی شرکت به مالکان آن محسوب می شود و نشان دهنده منبع تامین دارایی ها از طریق آورده سهامداران یا سود انباشته است.
اقلام تهاتری در ترازنامه به چه معناست؟
تهاتر به معنای کسر کردن بدهی و طلب از یکدیگر است که در ترازنامه های استاندارد معمولا مجاز نیست و هر مورد باید به صورت ناخالص گزارش شود.