آشنایی با مهمترین قوانین بیمه تامین اجتماعی برای کارفرمایان
پاسخ کوتاه
قوانین بیمه تامین اجتماعی کارفرمایان را موظف می کند تا ۳۰ درصد از حقوق و مزایای مشمول کارکنان را به عنوان حق بیمه پرداخت کنند. این مبلغ شامل ۲۳ درصد سهم کارفرما و ۷ درصد سهم کارگر است. ارسال لیست و پرداخت وجه باید حداکثر تا آخرین روز ماه بعد انجام شود تا مشمول جریمه نگردد.
قوانین بیمه تامین اجتماعی مبنای اصلی تعاملات حقوقی و مالی میان کارفرما، کارگر و سازمان تامین اجتماعی را تشکیل می دهند. هر واحد اقتصادی برای بقا در فضای کسب و کار ملزم به رعایت دقیق این مقررات است تا از بروز جریمه های سنگین و توقیف اموال جلوگیری کند. شناخت تکالیف قانونی از جمله ارسال به موقع لیست حقوق و پرداخت حق بیمه (Insurance Premium) برای هر مدیر و حسابداری ضروری است. اشتباه در محاسبه مبالغ مشمول بیمه می تواند در بازرسی های دوره ای دفاتر، هزینه های گزافی را به مجموعه تحمیل نماید. تسلط بر این ضوابط به پایداری مالی کسب و کار کمک شایانی می کند.
تکالیف اصلی کارفرما در قوانین بیمه تامین اجتماعی چیست؟
اجرای دقیق قوانین بیمه تامین اجتماعی از همان روز اول شروع کسب و کار، مجموعه را از خسارت های سنگین مالی مصون نگه می دارد. عدم آگاهی از این مسئولیت ها چالش های حقوقی متعددی به همراه دارد. مدیریت پرونده های بیمه ای در یک شرکت حسابداری باسابقه، راهکاری مطمئن برای انجام ساختاریافته این تکالیف ماهانه است.
نام نویسی و دریافت کد کارگاه
راه اندازی هر واحد اقتصادی مسئولیت اعلام رسمی به سازمان تامین اجتماعی را به همراه دارد. کارفرما موظف است حداکثر ظرف ۱۵ روز از تاریخ شروع فعالیت، مدارک مالکیت یا اجاره نامه و اسناد ثبتی را به شعبه مربوطه ارائه دهد. بازرسان سازمان پس از بررسی محل، کد کارگاه اختصاصی صادر می کنند که مبنای تمام تبادلات مالی و پرسنلی آتی خواهد بود.
مهلت قانونی ارسال لیست بیمه
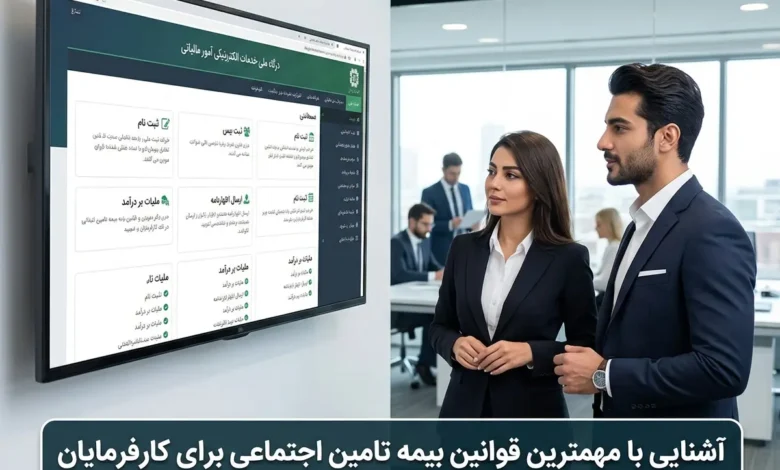
تنظیم و پرداخت صورت مزد یا حقوق کارگران باید به صورت مستمر انجام شود. طبق ماده ۳۹ قانون، کارفرمایان تا آخرین روز ماه بعد مهلت دارند لیست حق بیمه را در سامانه آنلاین ثبت و مبلغ آن را تسویه کنند. برای مثال لیست فروردین تا پایان اردیبهشت مهلت دارد. تاخیر در این فرآیند موجب تعلق جریمه غیرقابل بخشش می شود.
ثبت نام کارکنان جدید در سامانه
اشتغال هر نیروی انسانی جدید باید در اولین لیست ماهانه پس از شروع همکاری ثبت شود. برای افراد فاقد سابقه، کارفرما ابتدا نام نویسی اولیه را در سامانه خدمات غیرحضوری انجام می دهد تا شماره بیمه اختصاص یابد. درج نکردن نام کارگر در لیست، علاوه بر جریمه، مسئولیت جبران خسارت های حوادث کاری را بر عهده کارفرما می گذارد.
بینش تخصصی
یکپارچگی سامانه های بیمه و مالیات
هماهنگ سازی داده های ارسالی به سازمان تامین اجتماعی و سازمان امور مالیاتی مانع از بروز تضاد در گزارش های سالانه می شود. تطابق دقیق این ارقام در زمان حسابرسی بیمه، احتمال جریمه های ناشی از کتمان دستمزد را به شدت کاهش می دهد.
خطر عدم ارسال لیست بیمه:
تکیه بر توافق کتبی با کارگر برای عدم پرداخت حق بیمه هیچ اعتبار قانونی ندارد. سازمان در صورت شکایت کارگر یا بازرسی، کارفرما را به پرداخت اصل حق بیمه و جریمه های سنگین عدم ارسال لیست ملزم خواهد کرد.
نحوه محاسبه حق بیمه بر اساس قوانین بیمه تامین اجتماعی
محاسبه دقیق حق بیمه (Insurance Premium) به شناخت جزییات اجزای حقوق و مزایا بستگی دارد. بر پایه قوانین بیمه تامین اجتماعی، تمامی وجوه نقدی یا غیرنقدی که در قبال کار به بیمه شده پرداخت می شود، مشمول کسر بیمه است مگر مواردی که قانون صراحتا آن ها را استثنا کرده باشد. مزد، مزایای نقدی مستمر، اضافه کار، حق جذب و حق نوبت کاری از جمله موارد مشمول هستند. در مقابل، هزینه سفر و ماموریت، بازخرید مرخصی و عیدی طبق ضوابط خاص از شمول بیمه خارج می شوند. رعایت این تفکیک در طبقه بندی هزینه ها توسط حسابدار باعث جلوگیری از پرداخت های اضافی یا جریمه های بازرسی می شود. آیا تا به حال به تفاوت ماهیت حق اولاد و حق مسکن در لیست بیمه دقت کرده اید؟
اقلام مشمول و غیرمشمول بیمه
تمایز میان پرداختی های مشمول و غیرمشمول، نقطه تلاقی حسابداری حقوق و دستمزد با بازرسی های سازمان است. اقلامی مانند بن خواربار و حق مسکن همواره مشمول بیمه هستند و باید در لیست ارسالی درج شوند. اما مبالغی که بابت جبران هزینه های خاص پرداخت می شود، مثل حق شیر یا خسارت اخراج، از دایره محاسبات خارج می مانند. اشتباه در این بخش معمولا باعث می شود در زمان حسابرسی دفاتر، مابه التفاوت سنگینی به همراه جریمه به کارفرما تحمیل شود.
سهم کارفرما و بیمه شده
مجموع نرخ حق بیمه در حالت عادی ۳۰ درصد دستمزد ناخالص است که تقسیم بندی مشخصی میان نیروی کار و صاحب کار دارد. سهم بیمه شده ۷ درصد است که کارفرما موظف است آن را هنگام پرداخت حقوق از دریافتی کارگر کسر کند. سهم کارفرما نیز شامل ۲۰ درصد بابت بیمه اصلی و ۳ درصد بابت بیمه بیکاری (Unemployment Insurance) می شود. مسئولیت واریز کامل این ۳۰ درصد به حساب سازمان، مستقیما بر عهده کارفرماست. تاخیر در این فرآیند می تواند دسترسی کارگران به خدمات درمانی را با مشکل مواجه کند.
سقف دستمزد روزانه و ماهانه
شورای عالی کار هر ساله حداقل دستمزد روزانه را تعیین می کند که مبنای اصلی محاسبات در قوانین بیمه تامین اجتماعی قرار می گیرد. سقف پرداخت حق بیمه نیز معادل ۷ برابر حداقل دستمزد روزانه مصوب در همان سال است. وقتی حقوق دریافتی فردی از این سقف فراتر برود، حق بیمه تنها بر اساس همان سقف قانونی محاسبه و کسر می شود. این موضوع برای نیروهای متخصص یا مدیران ارشد که دستمزدهای بالایی دارند، تفاوت معناداری در هزینه های بیمه ای شرکت ایجاد می کند. توازن میان حداقل و حداکثر دستمزد به پایداری صندوق های بیمه ای کمک می کند.
اهمیت بازرسی دفاتر در قوانین بیمه تامین اجتماعی
سازمان تامین اجتماعی اجازه دارد طبق قوانین بیمه تامین اجتماعی اسناد مالی و دفاتر قانونی شرکت ها را تا ده سال گذشته بررسی کند. این نظارت دقیق برای اطمینان از این است که حق بیمه تمامی مبالغ پرداختی به کارکنان یا پیمانکاران به درستی محاسبه و پرداخت شده باشد. حسابرسی بیمه ای (Insurance Audit) معمولا با تمرکز بر سرفصل های هزینه ای که ماهیت دستمزدی دارند انجام می شود. بازرسان سازمان با بررسی دقیق ترازهای کل و معین، هرگونه پرداختی پنهان یا ثبت نشده در لیست های ماهانه را شناسایی می کنند.
فرایند حسابرسی ده ساله بیمه
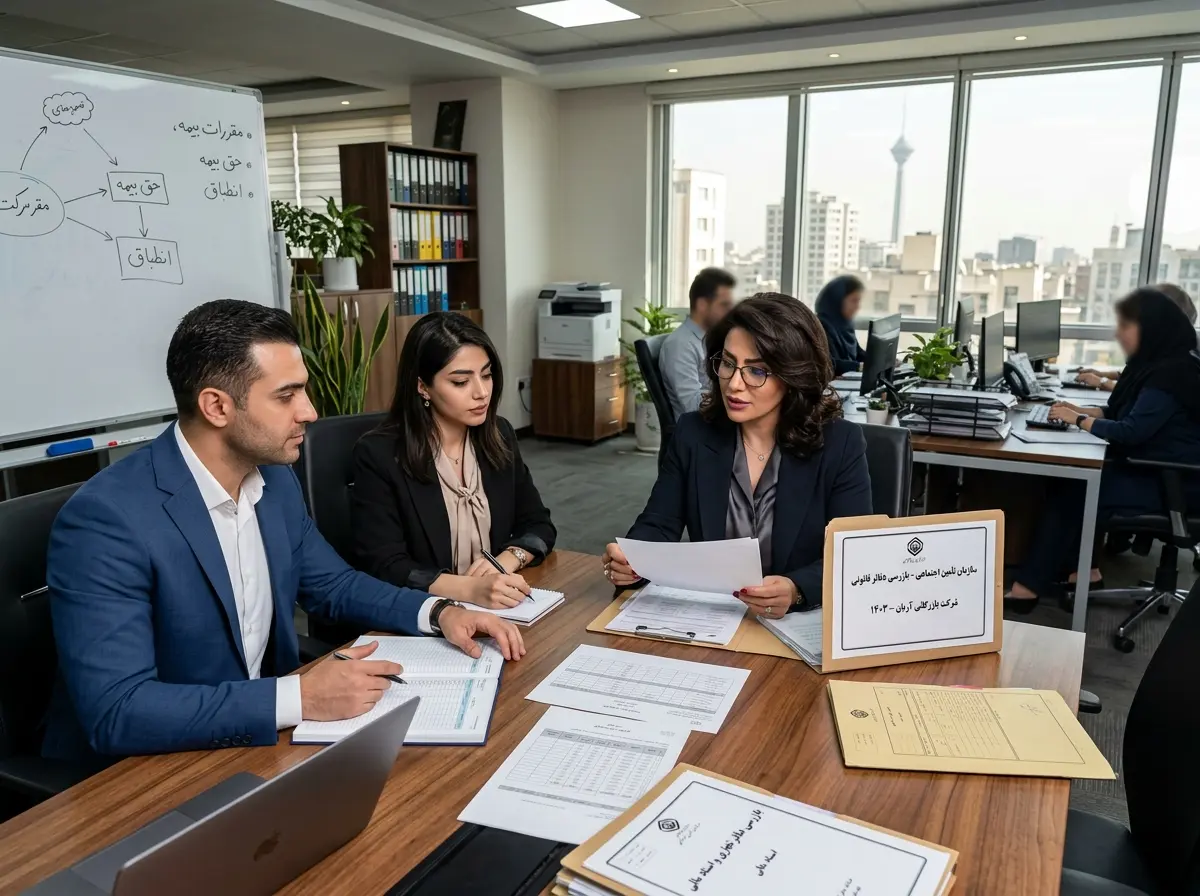
بازرسی از دفاتر معمولا بر اساس آخرین سال مالی شروع می شود اما بازرسان حق دارند تا یک دهه قبل را هم تفتیش کنند. در این فرایند، تمامی اسناد هزینه، ردیف های پیمان و صورت های مالی با لیست های ارسالی به شعبه تطبیق داده می شود. اگر در این بازه زمانی مغایرتی در پرداخت ها مشاهده شود، کارفرما موظف به پرداخت مابه التفاوت به همراه جریمه های مربوطه است. شفافیت در ثبت رویدادهای مالی بر اساس قوانین بیمه تامین اجتماعی تنها راه جلوگیری از چالش های بعدی در این مرحله است.
مدارک مورد نیاز برای بازرسان سازمان
هنگام مراجعه بازرس، ارائه تراز آزمایشی در سطوح مختلف و دفاتر روزنامه و کل الزامی است. رعایت دقیق اصول حسابرسی در طبقه بندی حساب ها به شما کمک می کند تا پاسخگوی پرسش های فنی بازرسان باشید. لیست های حقوق و دستمزد (Payroll) و کپی قراردادهای خرید خدمت یا پیمانکاری نیز باید آماده باشد. بازرسان به ویژه روی حساب هایی مثل هزینه دستمزد، تعمیرات و کارمزد حساسیت بیشتری نشان می دهند.
پیشگیری از بدهی های انباشته سنواتی
بسیاری از کسب و کارها در مناطقی مثل چهاردانگه یا صفادشت به دلیل بی توجهی به جزئیات ثبت های مالی، با بدهی های سنگین غافلگیر می شوند. انطباق مستمر ثبت های حسابداری با قوانین بیمه تامین اجتماعی مانع از انباشت جرایم در طول سال ها می شود. اشتباه در تشخیص هزینه های مشمول و غیرمشمول می تواند در زمان بازرسی، مبالغ ناچیزی را به بدهی های میلیونی تبدیل کند. بررسی دوره ای سرفصل های حساس توسط متخصص، ریسک ناشی از تفسیرهای نادرست قانونی را به حداقل می رساند.
قوانین بیمه تامین اجتماعی در قراردادهای پیمانکاری
قراردادهای پیمانکاری به دلیل ماهیت موقت و ساختار پروژه ای خود، تابع مقررات ویژه ای در حوزه تامین اجتماعی هستند. اجرای صحیح و قانونی این بخش، نیازمند کنترل دقیق مالی و بیمه ای است. رعایت دقیق اصول حسابداری پیمانکاری به مدیران و کارفرمایان کمک می کند تا هزینه های ناخواسته را کاهش داده و روند تسویه نهایی پرونده ها را سرعت ببخشند.
ماده ۳۸ و حبس ۵ درصد سپرده
مطابق ماده ۳۸، کارفرما یا همان واگذارنده کار مکلف است پرداختی های خود به پیمانکار را منوط به استعلام های قانونی کند. در تمامی پرداخت ها، پنج درصد از کل مبلغ کارکرد به عنوان سپرده نزد کارفرما حبس می شود. این مبلغ نگهداری شده به همراه قسط آخر، تنها پس از صدور برگه تسویه حساب (Clearance Certificate) یا همان مفاصاحساب از سوی سازمان آزاد خواهد شد.
نحوه دریافت مفاصاحساب بیمه
پیمانکار پس از خاتمه موضوع قرارداد باید مدارک کامل کارکرد پرسنل و مشخصات اجرایی پروژه را به شعبه سازمان تسلیم کند. شعب سازمان بر اساس نحوه اجرای کار، مصالح مصرفی و طبق ضریب های مصوب، حق بیمه کل پروژه را تعیین می کنند. بعد از پرداخت مابه التفاوت مشخص شده، نامه تسویه حساب صادر می شود و پیمانکار می تواند سپرده های نگهداری شده را دریافت کند.
مسئولیت تضامنی واگذارنده کار
آیا واگذارنده کار می تواند بدون دریافت برگه تسویه، تمام مطالبات پیمانکار را تسویه کند؟ پاسخ منفی است. مطابق قوانین بیمه تامین اجتماعی اگر واگذارنده کار پیش از دریافت مفاصاحساب رسمی، سپرده پنج درصد یا قسط آخر را آزاد کند، شخصاً مسوول پرداخت تمام بدهی های بیمه ای پیمانکار خواهد بود. این مسئولیت تضامنی، ضمانت اجرایی جدی برای حفظ حقوق سازمان و پرسنل محسوب می شود.
جرایم و نحوه اعتراض در قوانین بیمه تامین اجتماعی
عدم ارسال به موقع صورت مزد و حقوق کارگران توسط کارفرمایان، جریمه جدی معادل ۱۰ درصد اصل حق بیمه همان ماه را طبق قوانین بیمه تامین اجتماعی به همراه دارد. پرداخت نکردن حق بیمه تعیین شده در مهلت مقرر قانونی نیز جریمه دو درصدی به ازای هر ماه تاخیر را بر حساب کارگاه تحمیل می کند. انباشت این جریمه ها شرایط ناگواری مشابه عدم تسویه به موقع بدهی مالیاتی ایجاد می کند و حساب های بانکی یا دارایی های شرکت را با صادر شدن برگه اجراییات در معرض توقیف قرار می دهد.
جریمه عدم ارسال لیست و تاخیر پرداخت
سازمان تامین اجتماعی برای تضمین دریافت حقوق بیمه شدگان، ضمانت اجراهای مالی سنگینی تعیین کرده است. عدم ارسال لیست در مهلت ماهانه، جریمه ۱۰ درصدی غیرقابل بخشش ایجاد می کند. علاوه بر این، تاخیر در پرداخت اصل حق بیمه صادر شده، مشمول ۲ درصد جریمه ماهانه نسبت به اصل بدهی می شود که تا زمان تسویه کامل محاسبه خواهد شد.
ساختار هیات های تشخیص مطالبات
مرجع اصلی رسیدگی به اختلاف های مالی میان کارفرما و سازمان، هیات بدوی تشخیص مطالبات (Primary Assessment Board) است. این مرجع تخصصی از نماینده وزارت رفاه، نماینده رسمی کارفرمایان، قاضی دادگستری و نماینده سازمان تشکیل می شود. چنانچه کارفرما یا سازمان به رای صادر شده در این مرحله قانع نشوند، پرونده برای بررسی مجدد به هیات تجدیدنظر (Appeal Board) فرستاده می شود. رای هیات تجدیدنظر نهایی بوده و تنها در دیوان عدالت اداری قابل شکایت است.
مهلت اعتراض به ابلاغیه های بدهی
پس از صدور و ابلاغ برگه اعلام بدهی، کارفرما فقط ۳۰ روز مهلت دارد اعتراض کتبی خود را در سامانه یا شعبه مربوطه ثبت کند. گذشتن این زمان بدون ثبت اعتراض، موجب قطعی شدن بدهی و آغاز عملیات وصول اجباری می شود. تنظیم لایحه دفاعیه تامین اجتماعی بر مبنای اسناد حسابداری، فاکتورهای معتبر و دفاتر قانونی، موفقیت پرونده را در هیات ها تضمین می کند.
پرسش های متداول درباره قوانین بیمه تامین اجتماعی
آیا بن خواربار و حق مسکن مشمول کسر بیمه هستند؟
بله، طبق بخشنامه های جدید سازمان، بن خواربار و حق مسکن جزو مزایای رفاهی مشمول بیمه محسوب می شوند و باید در لیست ماهانه درج گردند.
مهلت اعتراض به برگه پرداخت حق بیمه چقدر است؟
کارفرما حداکثر ۳۰ روز از تاریخ ابلاغ واقعی یا قانونی فرصت دارد تا اعتراض کتبی خود را به دبیرخانه شعبه مربوطه تسلیم نماید.
جریمه عدم ارسال لیست بیمه چند درصد است؟
جریمه عدم ارسال لیست معادل ۱۰ درصد حق بیمه همان ماه است که به صورت قطعی و غیرقابل بخشش محاسبه می شود.
آیا مدیرعامل شرکت مشمول قوانین بیمه اجباری است؟
اگر مدیرعامل دارای رابطه دستمزدی با شرکت باشد، می تواند تحت پوشش بیمه اجباری قرار گیرد، در غیر این صورت شرایط بیمه او متفاوت خواهد بود.